18 个实用工具
选择你要计算的贷款
按实际贷款场景选择,计算结果更清楚。
通用贷款工具
看清月供、总利息和真实融资成本
房贷工具
覆盖商贷、公积金、组合贷和提前还款
车贷工具
把月供、落地价、手续费和尾款放在一起比较
计算原则
不只看月供,也看真实成本
每个结果都来自清晰、可复核的计算过程。
- 1生成还款计划逐期计算本金、利息和剩余本金
- 2计入相关费用手续费、服务费和尾款不遗漏
- 3统一比较口径同时展示月供、总成本和真实年化
贷款知识
查看全部文章 →看懂贷款里的关键数字
编辑部笔记
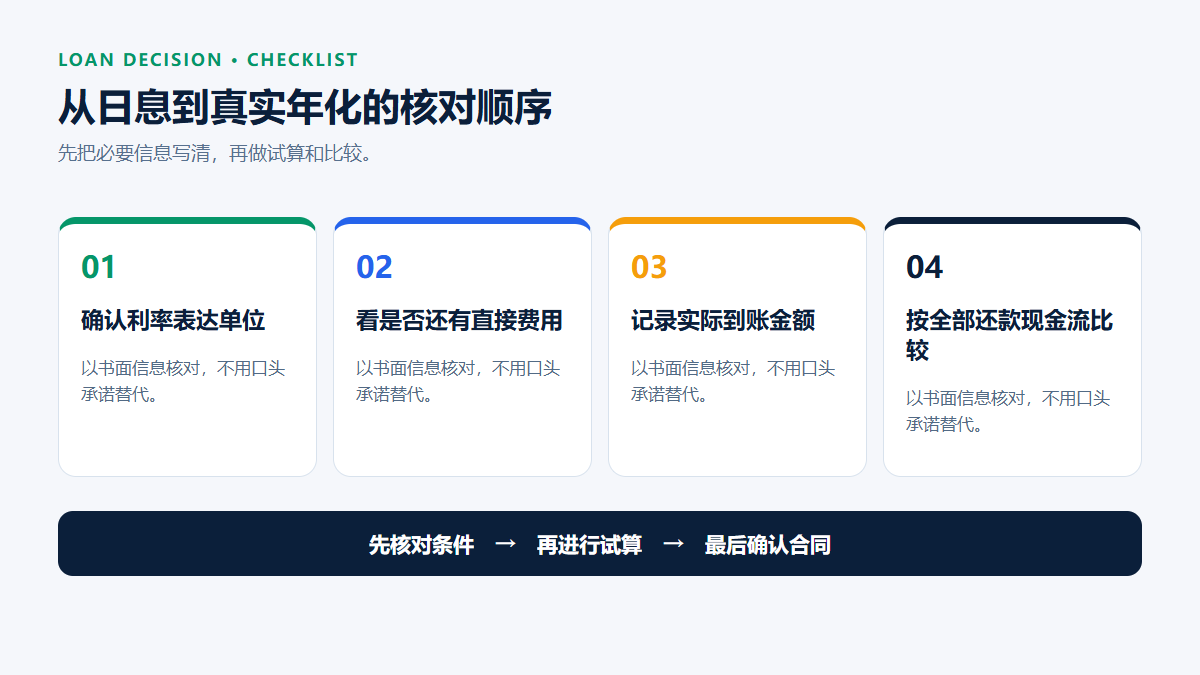
日利率、月利率怎么换算成年化利率?
日利率和月利率可以帮助心算,但不同产品的计息天数、还款频率和费用并不相同。比较贷款成本时,应查看年化信息并按实际现金流复算。
编辑部笔记
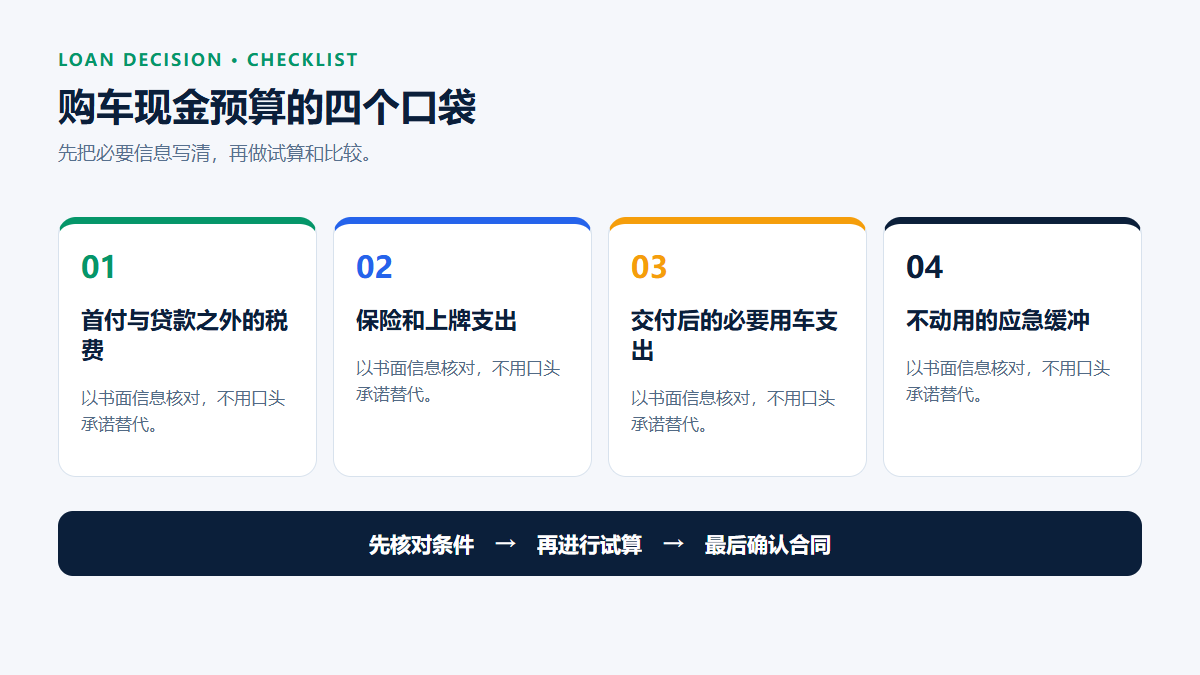
买车首付之外,还要预留多少现金?
把现金全部压在首付上,常会忽略保险、税费、上牌、用车初期支出和家庭应急资金。首付只是购车现金计划的一部分。
编辑部笔记
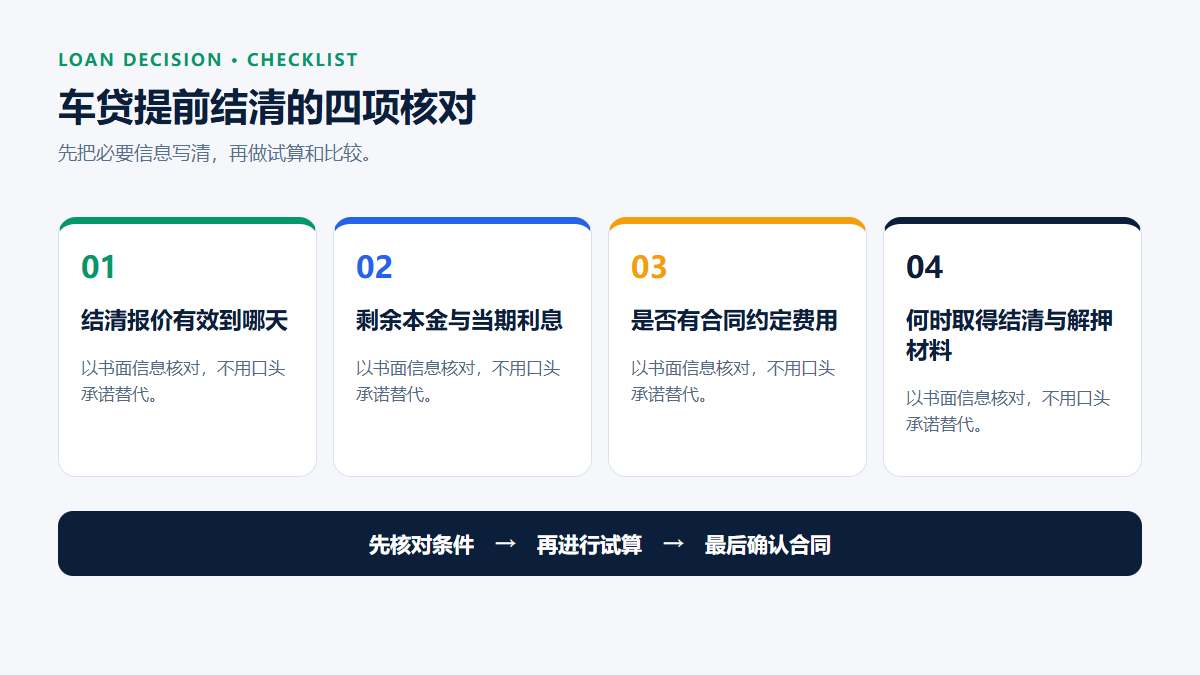
车贷提前结清要算哪些钱?
提前结清前,应让经办方给出书面结清金额和有效日期。重点不是“剩几期”,而是剩余本金、截至结清日利息、可能费用和解除抵押安排。
编辑部笔记
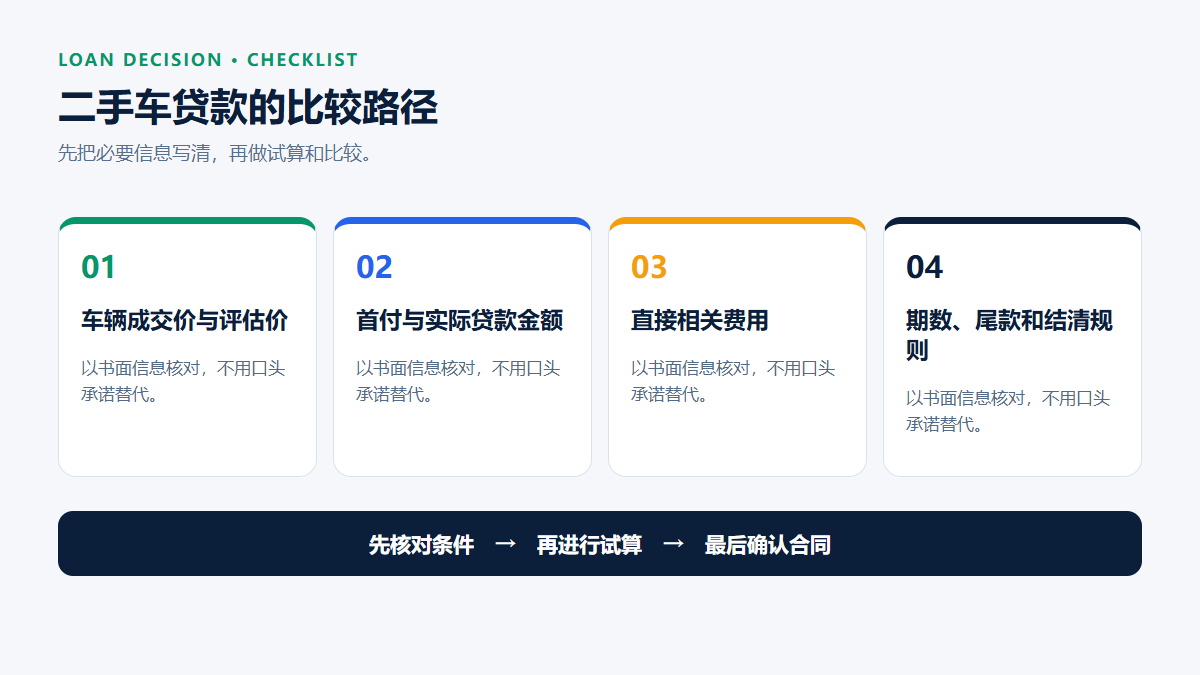
二手车贷款怎么比较,别只看贷款额度
二手车贷款的比较起点是同一辆车的实际成交价,而不是页面上显示的最高可贷额度。车龄、评估价、费用和还款规则都应写进报价单。